Foram encontradas 7.129 questões.
Em relação a custos, sistemas de custos e informações gerenciais, assinale a opção correta.
Provas
Questão presente nas seguintes provas

Em 1.º/1/2010, uma empresa construtora iniciou um projeto avaliado em dez milhões de reais. Os recursos necessários foram captados na mesma data por meio de emissão de ações preferenciais — R$ 4 milhões — e de debêntures — R$ 6 milhões. Os custos associados à emissão das ações foram de R$ 300 mil e os custos para lançamento das debêntures foram de R$ 200 mil.
Estima-se em 10% ao ano o custo de oportunidade dos acionistas preferenciais, ao passo que os novos debenturistas têm direito apenas de resgatar os papéis em 31/12/2013 — mesma data prevista para a conclusão do projeto —, que serão remunerados à taxa de juros anual de 7%.
Considerando que a construção levará um período substancial de tempo para ser concluída e que, por isso, enquadra-se como ativo qualificado de acordo com os padrões do CPC, o valor dos custos de empréstimos que serão capitalizados durante o ano de 2013 será igual a.
Estima-se em 10% ao ano o custo de oportunidade dos acionistas preferenciais, ao passo que os novos debenturistas têm direito apenas de resgatar os papéis em 31/12/2013 — mesma data prevista para a conclusão do projeto —, que serão remunerados à taxa de juros anual de 7%.
Considerando que a construção levará um período substancial de tempo para ser concluída e que, por isso, enquadra-se como ativo qualificado de acordo com os padrões do CPC, o valor dos custos de empréstimos que serão capitalizados durante o ano de 2013 será igual a.
Provas
Questão presente nas seguintes provas
Uma empresa, que fabrica um único produto, produziu durante determinado período, 2.000 unidades para atender a 100 pedidos. Os custos indiretos dessa entidade, nesse período, foram provenientes de três departamentos, conforme o quadro a seguir:
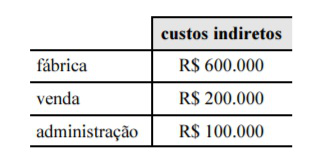
Para fins de tomada de decisão, o gerente da empresa identificou os centros de custos A e B, sendo o primeiro relacionado com o número de unidades e o segundo, com o número de pedidos. Após levantamento da distribuição dos custos indiretos pelas atividades, foi elaborada a seguinte tabela, que relaciona os recursos consumidos aos centros de custos.
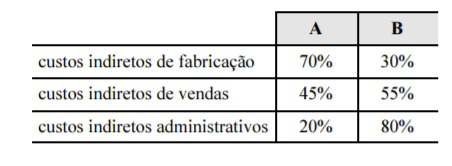
Considerando essas informações, assinale a opção correta.
Para fins de tomada de decisão, o gerente da empresa identificou os centros de custos A e B, sendo o primeiro relacionado com o número de unidades e o segundo, com o número de pedidos. Após levantamento da distribuição dos custos indiretos pelas atividades, foi elaborada a seguinte tabela, que relaciona os recursos consumidos aos centros de custos.
Considerando essas informações, assinale a opção correta.
Provas
Questão presente nas seguintes provas
A Indústria de Cachaça Garrafão do Norte S/A, quer determinar o custo de seus produtos. Sabe-se que a empresa produz e vende dois únicos produtos – Cachaça Fina e Cachaça Pop – e para apurar os custos vai utilizar sistemática da departamentalização. Os gastos da empresa estão detalhados a seguir:
| Gasto | Cachaça Fina ($) | Cachaça Pop ($) | Custos Indiretos ($) |
| Matéria prima | 4.000,00 | 5.000,00 | |
| Embalagem | 2.000,00 | 1.000,00 | |
| Mão de obra | 5.000,00 | 3.000,00 | |
| Aluguel | 3.000,00 | ||
| Depreciação | 1.000,00 | ||
| TOTAL | 11.000,00 | 9.000,00 | 4.000,00 |
A fábrica possui três departamentos: mistura, envasamento e manutenção, com as seguintes características:
| Mistura | Envasamento | Manutenção | TOTAL | |
| Imobilizado ($) | $5.000,00 | $3.000,00 | $2.000,00 | $10.000,00 |
| Área ocupada em m2 | 400 | 500 | 100 | 1.000 |
- Sabe-se que o departamento de manutenção dedica 40% do seu tempo para o departamento de envasamento e 60% para o departamento de mistura.
- No período analisado, foram produzidas 2.000 garrafas da cachaça Fina e 6.000 garrafas da cachaça Pop e cada garrafa de cachaça produzida utiliza o mesmo tempo de fabricação nos departamentos produtivos, independentemente do tipo de cachaça.
Com base nessas informações é correto afirmar que:
Provas
Questão presente nas seguintes provas
De acordo com os fundamentos do Sistema de Custos Baseado nas Atividades, julgue os itens abaixo, como Verdadeiro ou Falso, e em seguida assinale a alternativa correta.
( ) O sistema custeio ABC (Activity Based Costing) é um aprimoramento do custeio variável. A diferença consiste no fato deste último se utilizar variados critérios de rateio dos custos indiretos, enquanto o sistema ABC primeiro apropria os custos diretos aos produtos; depois rastreia os custos indiretos das atividades aos produtos, e por fim, os custos indiretos que não puderam ser rastreados, são rateados para apuração do custo total unitário de cada produto.
( ) O sistema de custeio ABC apesar de representar um aprimoramento na sistemática de apropriação dos custos indiretos e de poder ser aplicado também a empresas comerciais e prestadoras de serviços, não é aceito pelo fisco como base de cálculo dos custos que serão considerados na apuração do lucro tributável.
( ) O custeio sistema de ABC considera que praticamente todas as atividades de uma empresa existem para apoiar a produção de bens e serviços, portanto, devem ser consideradas como integrantes dos custos plenos dos produtos, como é o caso dos gastos com logística, marketing, distribuição, tecnologia de informação etc., em vez de serem tratados como gastos fixos ou indiretos.
( ) Os direcionadores de custos (cost drivers) possuem o propósito de associar de forma mais precisa o uso dos recursos com o custo dos produtos. A essa sistemática dá-se o nome de rastreamento de custos, que tende a apurar o custo do produto com mais precisão do que o rateio.
A sequência correta é:
Provas
Questão presente nas seguintes provas
A Indústria Primavera é uma empresa que produziu e comercializou, no exercício social de 2012, um único produto: detergente. A fábrica entrou em operação no referido ano, não havendo, portanto, qualquer tipo de estoque no início do exercício fiscal de 2012. Durante este período a contabilidade reporta dados da produção e das despesas incorridas:
- 500 unidades produzidas e acabadas
- Custo variável de fabricação: R$ 5,00 por unidade
- Custos fixos de fabricação: R$ 10.000,00
- Despesas operacionais de administração e vendas: R$ 4.000,00
- 300 unidades vendidas
- Preço líquido de venda por unidade: R$ 40,00
Com base na apuração do resultado considerando os dois métodos de custeio (custeio variável e custeio por absorção), analise as afirmativas abaixo.
I. No custeio variável apura-se um prejuízo líquido de $3.500,00, enquanto no custeio por absorção apura-se um lucro líquido de $500,00.
II. No custeio variável, a margem de contribuição é de R$9.500,00, enquanto no custeio por absorção apura-se um prejuízo bruto de R$500,00.
III. O estoque final pelo custeio variável é de R$1.000,00, enquanto que pelo custeio por absorção é de R$5.000,00.
A alternativa que contém todas as afirmativas corretas é:
Provas
Questão presente nas seguintes provas
Custando mais ou menos, a qualidade dos produtos e serviços requer investimentos para ser alcançada e mantida. Esses investimentos compõem os custos da qualidade, enquanto que a falta de adequação ao uso acarreta prejuízos para o cliente e para a organização e geram os custos da não qualidade, outra ideia importante dentro do moderno enfoque da qualidade na administração. A seguir, são apresentadas as categorias de custos da qualidade ou não qualidade, numerados de 1 a 4 e, em seguida, são listados alguns custos relacionados à qualidade e não qualidade.
Relacione as colunas e assinale a alternativa que apresenta a sequência correta.
1. Custos de avaliação.
2. Custos externos dos defeitos.
3. Custos internos dos defeitos.
4. Custos de prevenção.
( ) Custo de processamento de devoluções.
( ) Custo de produtos que precisam ser retrabalhados.
( ) Custo de desenvolvimento de fornecedores.
( ) Custo de implantação e manutenção de outros componentes do sistema a qualidade.
( ) Custo de comprometimento da imagem.
( ) Aquisição de equipamentos especiais para avaliação de produtos.
Provas
Questão presente nas seguintes provas
demonstração do fluxo de caixa (em mil reais) mês “M”
receita recebida ................................................. R$ 100
(-) despesas diversas pagas ...................................... R$ 83
lucro (aumento de caixa) ......................................... R$ 17
demonstração do resultado do exercício (em mil reais) mês “X”
receita .......................................................... R$ 100
(-) despesas:
  financiamento: ................................................. R$ 50
  salários ....................................................... R$ 20
  água, luz, telefone e impostos ................................. R$ 13
(-) despesas de depreciação ...................................... R$ 16
lucro ............................................................ R$ 1
Considerando essas informações, julgue os itens subsequentes.
O resultado financeiro da empresa foi de R$ 1.000, e o resultado econômico, de R$ 17.000
Provas
Questão presente nas seguintes provas
- Custo × Volume × LucroCálculo do ponto de equilíbrio (econômico, contábil e financeiro)
- Custo × Volume × LucroAnálise Custo-Volume-Lucro
Quando a soma das margens de contribuição se mostram suficientes para cobrir todos os custos e despesas fixos, tem-se determinado o ponto de equilíbrio. A respeito da relação custo, volume e lucro, julgue o item seguinte.
Considere que uma empresa tenha elaborado diversos produtos, com custos e despesas variáveis diferençados para cada um desses produtos. Nessa situação, não será possível calcular o ponto de equilíbrio global dessa empresa.
Considere que uma empresa tenha elaborado diversos produtos, com custos e despesas variáveis diferençados para cada um desses produtos. Nessa situação, não será possível calcular o ponto de equilíbrio global dessa empresa.
Provas
Questão presente nas seguintes provas
A permanência de determinado produto no mercado advém da coleta sistemática de informações relevantes à gestão do custo desse produto. A respeito dos custos para a tomada de decisão, julgue o item a seguir.
A margem de contribuição individualiza a potencialidade de cada produto e contribui tanto para a amortização dos gastos fixos quanto para a formação do próprio lucro.
A margem de contribuição individualiza a potencialidade de cada produto e contribui tanto para a amortização dos gastos fixos quanto para a formação do próprio lucro.
Provas
Questão presente nas seguintes provas
Cadernos
Caderno Container