Foram encontradas 58.016 questões.
Além disso, no encerramento do exercício, a companhia enfrenta as seguintes situações:
1. Um processo judicial movido por um ex-cliente, cuja perda é considerada possível, segundo os advogados.
2. Uma multa ambiental já aplicada por órgão regulador, ainda em fase de recurso, cuja perda é considerada provável e mensurável.
3. Uma campanha pública divulgada pela empresa, prometendo atualização gratuita vitalícia para um novo produto ainda não vendido, gerando expectativa válida no mercado.
Com base exclusivamente nessas informações, a empresa deve reconhecer contabilmente como provisão:
Provas

Lucro líquido do período. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 25.000,00 Depreciação do imobilizado. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 5.400,00 Ganho na venda de imobilizado. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 1.200,00 Equivalência patrimonial (resultado positivo). . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 2.200,00
Variações nas contas operacionais do capital de giro:
• Clientes aumentaram . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 4.800,00 • Estoques diminuíram . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 3.000,00 • Fornecedores aumentaram. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 2.700,00 • Salários a pagar diminuíram . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 900,00
Considerando o método indireto e as classificações informadas, o fluxo de caixa líquido gerado pelas atividades operacionais em 2024 foi
Provas
• Novas integralizações de capital - 48.000,00 • Gastos com emissão de ações - 1.200,00 • Ações em tesouraria adquiridas - 3.600,00 • Ações em tesouraria vendidas (custo: 3.600) - 4.200,00 • Constituição de reserva legal - 2.100,00 • Dividendos distribuídos - 18.000,00 • Lucro líquido do exercício - 6.000,00
Outras mutações reconhecidas diretamente no Patrimônio Líquido (líquidas de tributos):
• Ajuste de avaliação patrimonial – ganho com instrumentos financeiros - 1.500,00 • Perda atuarial em plano de pensão com benefício definido - 2.400,00 • Ganho na conversão de demonstrações contábeis do exterior – 900,00 • Ajuste acumulado de hedge de fluxo de caixa (perda) – 600,00
Considerando exclusivamente essas informações, o Resultado Abrangente Total do período é de:
Provas
A Indústria Delta S.A. apresentou os seguintes saldos no encerramento de 2024 (valores em R$):
Ativo Circulante
Disponíveis: 5.400,00
Clientes: 9.000,00
Estoques: 12.000,00
Passivo Circulante
Fornecedores: 10.800,00
Salários a pagar: 2.700,00
Empréstimos bancários: 3.600,00
Informações adicionais
• Estoque inicial: R$ 9.600,00
• Clientes iniciais: R$ 7.200,00
• Fornecedores iniciais: R$ 8.640,00
• Receita líquida de vendas no período: R$ 36.000,00
• Custo das Mercadorias Vendidas (CMV): R$ 24.000,00
• Compras do período: R$ 26.160,00
• Todas as vendas e compras foram realizadas a prazo
• Ano comercial: 360 dias
Considerando unicamente as informações apresentadas, o Ciclo Financeiro da empresa é, aproximadamente, de
Provas
• Foram recebidos R$ 38.000,00 referentes a vendas realizadas em dezembro de 2023.
• Do total das vendas realizadas em dezembro de 2024, R$ 52.000,00 só serão recebidos em janeiro de 2025.
• Foram pagos em dezembro de 2024 salários referentes a janeiro de 2025, no valor de R$ 9.600,00.
• Os salários de dezembro de 2024, no valor de R$ 21.000,00, só serão pagos em janeiro de 2025.
• A empresa recebeu, em outubro de 2024, R$ 24.000,00 por serviços que serão prestados entre janeiro e março de 2025.
• A depreciação do exercício de 2024, ainda não registrada, é de R$ 27.400,00.
Após todos os ajustes realizados pelo regime de competência, qual é o Lucro Líquido?
Provas
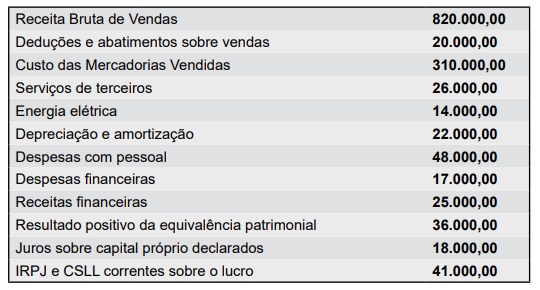
Com base exclusivamente na Demonstração do Valor Adicionado (DVA), assinale a alternativa que apresenta, respectivamente:
Valor Adicionado Bruto; Valor Adicionado Líquido Produzido pela Entidade; e Valor Adicionado Total a Distribuir.
Provas
Provas
Provas
Provas
Caixa e equivalentes de caixa. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . R$ 18.600,00 Aplicações financeiras com resgate em 90 dias. . . . . . . . . . . . . . . . . . . . . . . . . . . R$ 12.300,00 Aplicações financeiras com vencimento em 2027 . . . . . . . . . . . . . . . . . . . . . . . . . R$ 21.900,00 Clientes . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . R$ 36.000,00 Estoques de mercadorias. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . R$ 27.300,00 Adiantamento a fornecedores (entrega em 2025). . . . . . . . . . . . . . . . . . . . . . . . . . . R$ 6.900,00 Despesas antecipadas – seguros (até dez/2025). . . . . . . . . . . . . . . . . . . . . . . . . . . R$ 4.800,00 Impostos a recuperar no próximo exercício . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . R$ 5.700,00 Impostos diferidos ativos (realização após 2026) . . . . . . . . . . . . . . . . . . . . . . . . . . R$ 14.400,00 Investimentos em controladas . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . R$ 42.000,00 Imobilizado. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . R$ 96.000,00 Intangível. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . R$ 28.500,00 Capital social. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . R$ 150.000,00
Considerando exclusivamente essas informações, o total do Ativo Circulante é:
Provas
Caderno Container