Foram encontradas 58.016 questões.
Em 01/01/2024, uma sociedade empresária que trabalha com
consultoria tributária, adquiriu um terreno, que foi destinado a
aluguel, por R$ 800.000. Na data, o imposto de transferência do
terreno foi de R$ 16.000.
O terreno foi inicialmente mensurado pelo custo. No entanto, em 31/12/2024, houve mudança de política contábil e o terreno foi mensurado pelo seu valor justo, de R$ 830.000.
Em 31/12/2025, o valor justo do terreno foi estimado em R$ 840.000.
A mudança no valor justo gerou, em 2025, um aumento no
O terreno foi inicialmente mensurado pelo custo. No entanto, em 31/12/2024, houve mudança de política contábil e o terreno foi mensurado pelo seu valor justo, de R$ 830.000.
Em 31/12/2025, o valor justo do terreno foi estimado em R$ 840.000.
A mudança no valor justo gerou, em 2025, um aumento no
Provas
Questão presente nas seguintes provas

Em 31/12/2024, uma sociedade empresária apresentava os
seguintes saldos em seu Balanço Patrimonial: Disponibilidades
R$ 100.000; Capital Social: R$ 100.000.
Em 02/01/2025, ela adquiriu ações próprias, para mantê-las em tesouraria, por R$ 22.000. Na data, o valor nominal das ações adquiridas era de R$ 20.000.
Em 30/12/2025, a sociedade empresária vendeu as ações que estavam em tesouraria por R$ 25.000.
O efeito patrimonial obtido com a venda foi de
Em 02/01/2025, ela adquiriu ações próprias, para mantê-las em tesouraria, por R$ 22.000. Na data, o valor nominal das ações adquiridas era de R$ 20.000.
Em 30/12/2025, a sociedade empresária vendeu as ações que estavam em tesouraria por R$ 25.000.
O efeito patrimonial obtido com a venda foi de
Provas
Questão presente nas seguintes provas
A Cia Gama, tributada pelo lucro real anual, apurou no
período as seguintes informações:
Lucro contábil antes do IRPJ e da CSLL: R$ 1.200.000,00 Exclusões no LALUR/LACS: R$ 200.000,00 Não houve compensação de prejuízos fiscais nem utilização de incentivos fiscais. Considerando ainda que: O IRPJ é calculado à alíquota básica de 15%, com adicional de 10% sobre a parcela do lucro que exceder R$ 240.000,00 por ano; A CSLL é calculada à alíquota de 9%, sem adicional;
Assinale a alternativa que indica a carga tributária efetiva conjunta (IRPJ + CSLL) incidente sobre o lucro real do período.
Provas
Questão presente nas seguintes provas
O LALUR é um livro eminentemente fiscal, cujo objetivo
principal é demonstrar a passagem do lucro contábil para
o lucro fiscal. Sobre o Livro de Apuração do Lucro Real
é correto afirmar:
Provas
Questão presente nas seguintes provas
Lucro real é o lucro líquido do período de apuração
(apurado contabilmente) ajustado pelas adições,
exclusões ou compensações prescritas ou autorizadas
pela legislação. Sobre as adições e exclusões na
apuração do lucro real assinale a alternativa
INCORRETA:
Provas
Questão presente nas seguintes provas
Os índices são relações que se estabelecem entre duas
grandezas e facilitam o trabalho do analista de
demonstrações contábeis. Sobre os índices é correto
afirmar:
Provas
Questão presente nas seguintes provas
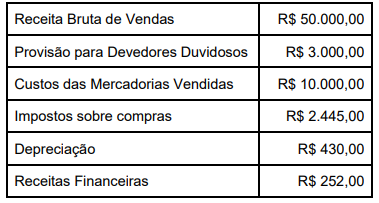
De acordo com as operações efetuadas pela Cia Beta no
ano de 2024, verifique o Valor Adicionado Bruto
constante na sua Demonstração do Valor Adicionado
(DVA) de 2024:
Provas
Questão presente nas seguintes provas
Informações sobre o fluxo de caixa de uma entidade são
úteis para proporcionar aos usuários das demonstrações
contábeis uma base para avaliar a capacidade da
entidade gerar caixa e equivalentes de caixa, bem como
as necessidades da entidade de utilização desses fluxos
de caixa. A operação de caixa recebido pela emissão de
ações ou outros instrumentos patrimoniais irá integrar o
fluxo de caixa advindo de qual atividade?
Provas
Questão presente nas seguintes provas
Analise as afirmativas abaixo quanto à classificação do
ativo como circulante e assinale V(verdadeiro) ou
F(falsa):
( ) Espera-se que seja realizado, ou pretende-se que seja vendido ou consumido no decurso normal do ciclo operacional da entidade.
( ) Está mantido essencialmente com o propósito de ser negociado.
( ) Espera-se que seja realizado até doze meses após a data do balanço.
( ) Deve ser subdividido em realizável a longo prazo, investimentos, imobilizado e intangível.
Provas
Questão presente nas seguintes provas
O objetivo das demonstrações contábeis é fornecer
informações financeiras sobre os ativos, passivos,
patrimônio líquido, receitas e despesas da entidade que
reporta. Assinale a alternativa correta sobre as
demonstrações contábeis:
Provas
Questão presente nas seguintes provas
Cadernos
Caderno Container