Foram encontradas 58.016 questões.
Considere-se a tabela a seguir.
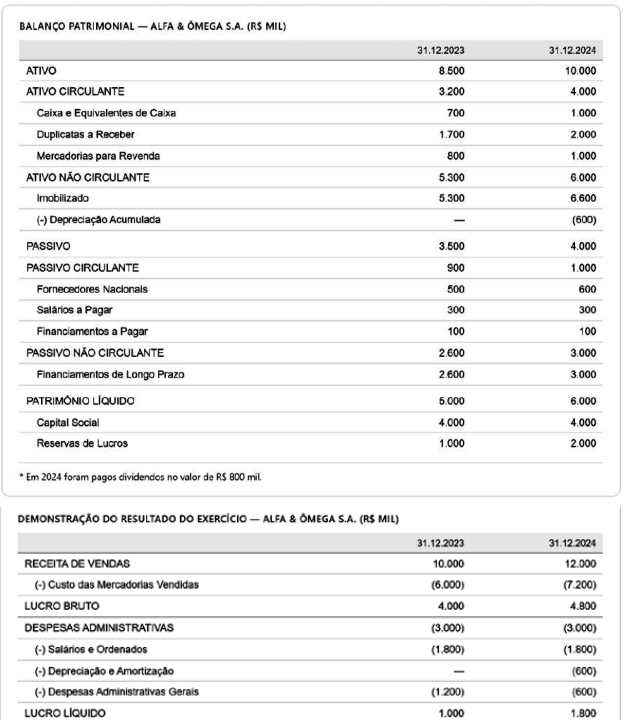
Com base nessa situação hipotética e considerando que os dados apresentados foram fornecidos pela área contábil da Alfa & Ômega S.A., que seria uma sociedade empresária atuante no segmento comercial, para fins de análise e apuração contábil, julgue os itens a seguir.
Na demonstração dos fluxos de caixa elaborada pelo método indireto, o fluxo de caixa das atividades operacionais parte do lucro líquido do exercício, ajustado por itens que não afetam o caixa, como a depreciação, e pelas variações nas contas operacionais do capital de giro, tais como duplicatas a receber, estoques e fornecedores, de modo a evidenciar o caixa efetivamente gerado pelas operações da empresa.
Provas

Considere-se a tabela a seguir.
Com base nessa situação hipotética e considerando que os dados apresentados foram fornecidos pela área contábil da Alfa & Ômega S.A., que seria uma sociedade empresária atuante no segmento comercial, para fins de análise e apuração contábil, julgue os itens a seguir.
A análise horizontal dos demonstrativos da Alfa & Ômega S.A. revela crescimento de 20% na receita de vendas entre 2023 e 2024, e a margem líquida evoluiu de 10% para 20% no mesmo período.
Provas
Considere-se a tabela a seguir.
Com base nessa situação hipotética e considerando que os dados apresentados foram fornecidos pela área contábil da Alfa & Ômega S.A., que seria uma sociedade empresária atuante no segmento comercial, para fins de análise e apuração contábil, julgue os itens a seguir.
O capital circulante líquido (CCL) da Alfa & Ômega S.A. em 2024, calculado pela diferença entre o ativo circulante e o passivo circulante, é de R$ 3.000 mil, sendo esse um valor positivo que indica que a empresa possui folga financeira de curto prazo, pois seus ativos circulantes são suficientes para cobrir as obrigações de curto prazo com sobra de recursos.
Provas
Considere-se a tabela a seguir.
Com base nessa situação hipotética e considerando que os dados apresentados foram fornecidos pela área contábil da Alfa & Ômega S.A., que seria uma sociedade empresária atuante no segmento comercial, para fins de análise e apuração contábil, julgue os itens a seguir.
O giro do ativo da Alfa & Ômega S.A. no exercício de 2024, calculado pela razão entre a receita de vendas e o ativo total, é de 1,2. Isso indica que, para cada R$ 1,00 investido nos ativos, a empresa gerou R$ 1,20 de receita. Logo, quanto maior for esse índice, menor será a eficiência da empresa na utilização de seus ativos.
Provas
Considere-se a tabela a seguir.
Com base nessa situação hipotética e considerando que os dados apresentados foram fornecidos pela área contábil da Alfa & Ômega S.A., que seria uma sociedade empresária atuante no segmento comercial, para fins de análise e apuração contábil, julgue os itens a seguir.
O índice de liquidez corrente da Alfa & Ômega S.A. em 2024, calculado com base nos dados do balanço patrimonial, é igual a 4,0, e o índice de liquidez seca é igual a 3,0.
Provas
Considere-se a tabela a seguir.
Com base nessa situação hipotética e considerando que os dados apresentados foram fornecidos pela área contábil da Alfa & Ômega S.A., que seria uma sociedade empresária atuante no segmento comercial, para fins de análise e apuração contábil, julgue os itens a seguir.
A análise vertical do balanço patrimonial da Alfa & Ômega S.A. em 2024 revela que o ativo circulante representa 40% do ativo total, indicando que a maior parte dos recursos da empresa está concentrada em ativos de curto prazo.
Provas
Em março de 2025, o CREFITO-17 realizou pagamentos a prestadores de serviços pessoas jurídicas e pessoas físicas, efetuou o recolhimento de encargos sobre a folha de pagamento e verificou as suas obrigações acessórias perante a Receita Federal do Brasil. A equipe fiscal precisou, assim, avaliar as retenções incidentes e os prazos das declarações.
Com base nessa situação hipotética e na legislação tributária vigente, julgue os itens a seguir.
O CREFITO-17, como autarquia federal, é imune à cobrança de todos os tributos sobre o patrimônio, sobre a renda e sobre os serviços vinculados às suas finalidades essenciais. Essa isenção abrange impostos, taxas e contribuições.
Provas
Em março de 2025, o CREFITO-17 realizou pagamentos a prestadores de serviços pessoas jurídicas e pessoas físicas, efetuou o recolhimento de encargos sobre a folha de pagamento e verificou as suas obrigações acessórias perante a Receita Federal do Brasil. A equipe fiscal precisou, assim, avaliar as retenções incidentes e os prazos das declarações.
Com base nessa situação hipotética e na legislação tributária vigente, julgue os itens a seguir.
Nos pagamentos efetuados por pessoas jurídicas a outras pessoas jurídicas pela prestação de serviços de limpeza, conservação, segurança e vigilância, incide retenção de IRRF à alíquota de 2,5%.
Provas
Em março de 2025, o CREFITO-17 realizou pagamentos a prestadores de serviços pessoas jurídicas e pessoas físicas, efetuou o recolhimento de encargos sobre a folha de pagamento e verificou as suas obrigações acessórias perante a Receita Federal do Brasil. A equipe fiscal precisou, assim, avaliar as retenções incidentes e os prazos das declarações.
Com base nessa situação hipotética e na legislação tributária vigente, julgue os itens a seguir.
A retenção na fonte da CSLL, da contribuição para o PIS/Pasep e da COFINS, conhecida como CSRF e prevista nos arts. 30 a 36 da Lei nº 10.833/2003, incide, nos termos da lei, sobre os pagamentos efetuados por pessoas jurídicas a outras pessoas jurídicas de direito privado pela prestação dos serviços expressamente ali elencados.
Provas
Em março de 2025, o CREFITO-17 realizou pagamentos a prestadores de serviços pessoas jurídicas e pessoas físicas, efetuou o recolhimento de encargos sobre a folha de pagamento e verificou as suas obrigações acessórias perante a Receita Federal do Brasil. A equipe fiscal precisou, assim, avaliar as retenções incidentes e os prazos das declarações.
Com base nessa situação hipotética e na legislação tributária vigente, julgue os itens a seguir.
A EFD-Reinf é uma escrituração fiscal digital integrante do SPED, sendo utilizada para declarar retenções na fonte e outras informações fiscais e previdenciárias não relacionadas ao trabalho. Dessa forma, por ser um sistema autônomo e independente, as informações nela prestadas não guardam relação com a geração da DCTFWeb, que utiliza exclusivamente os dados declarados no eSocial.
Provas
Caderno Container