Foram encontradas 58.016 questões.
As características qualitativas de melhoria ampliam a utilidade da informação contábil quando as características fundamentais já estão presentes. Com base nesse contexto, dadas as afirmativas sobre comparabilidade, tempestividade e compreensibilidade,
I. A comparabilidade permite identificar semelhanças e diferenças entre relatórios de diferentes entidades.
II. A consistência na aplicação de métodos contábeis ao longo do tempo favorece a comparabilidade.
III. A tempestividade implica divulgar a informação, enquanto ela ainda é útil para decisões.
IV. Informações divulgadas com atraso podem perder relevância para os usuários.
V. A compreensibilidade exige apresentação clara, sem eliminar a complexidade necessária.
verifica-se que estão corretas
Provas

A NBC TG 26 (R5) estabelece critérios para a classificação de ativos em circulantes e não circulantes. Com base nesses critérios, dadas as afirmativas,
I. Um ativo deve ser classificado como circulante, quando se espera realizá-lo no ciclo operacional normal da entidade, ainda que esse ciclo seja superior a doze meses.
II. Ativos mantidos principalmente para negociação devem ser classificados como circulantes.
III. Todo ativo realizável após doze meses da data do balanço deve ser classificado como não circulante.
IV. Caixa e/ou equivalentes de caixa são classificados como ativos circulantes, exceto quando houver restrição para uso por período superior a doze meses.
V. Ativos mantidos para negociação podem ser classificados como não circulantes, quando a entidade possui ciclo operacional superior a doze meses.
verifica-se que estão corretas
Provas
A empresa Barro Duro apresenta as informações contábeis ao longo do exercício:
- estoque inicial = R$ 250.000,00;
- estoque final = R$ 150.000,00;
- CMV = R$ 500.000,00.
Sabendo-se que a rotatividade de estoques indica quantas vezes o estoque médio foi renovado ao longo do exercício, relacionando o Custo das Mercadorias Vendidas com o estoque médio, assinale a alternativa correta que representa o giro de estoque dessa empresa.
Provas
A Companhia Alagoas foi recém-criada e pretende fabricar um único produto, que será comercializado por R$ 25,00 a unidade. A demanda anual é incerta, mas se estima que não ultrapassará 15.000 unidades por ano.
Para iniciar a produção, a empresa pode escolher entre duas máquinas, cada uma possui capacidade de produção de até 15.000 unidades por ano:
- máquina A: custo fixo anual de R$ 180.000,00. Se a empresa vender 12.000 unidades, o lucro anual será de R$ 90.000,00.
- máquina B: custo fixo anual de R$ 90.000,00. Se a empresa vender 12.000 unidades, o lucro anual será de R$ 72.000,00.
Considere que, em ambas as máquinas, os custos variáveis totais variam linearmente com a quantidade produzida/vendida.
Assinale a alternativa correta que indica a quantidade vendida na qual as duas máquinas proporcionarão o mesmo lucro.
Provas
Uma sociedade empresarial tributada pelo lucro real apresentou, ao fim do exercício, as seguintes informações:
- o lucro contábil antes do IRPJ e da CSLL foi de R$ 800.000,00.
- na apuração fiscal, foram identificadas as seguintes diferenças entre a contabilidade e a legislação tributária:
- multas fiscais não dedutíveis reconhecidas como despesas no valor de R$ 40.000,00;
- depreciação contábil superior à fiscal em R$ 60.000,00 (diferença temporária dedutível futura);
- provisão para contingência trabalhista reconhecida contabilmente no valor de R$ 100.000,00, dedutível apenas quando paga;
- receita de equivalência patrimonial reconhecida contabilmente no valor de R$ 50.000,00 (não tributável);
- alíquotas aplicáveis:
- IRPJ: 25%
- CSLL: 9%
Considere que não existem saldos anteriores de tributos diferidos.
De acordo com a CPC 32 – Tributos sobre o Lucro, qual o valor total da despesa tributária reconhecida no resultado do período?
Provas
Considere os dados da empresa Cruzeiro do Sul:
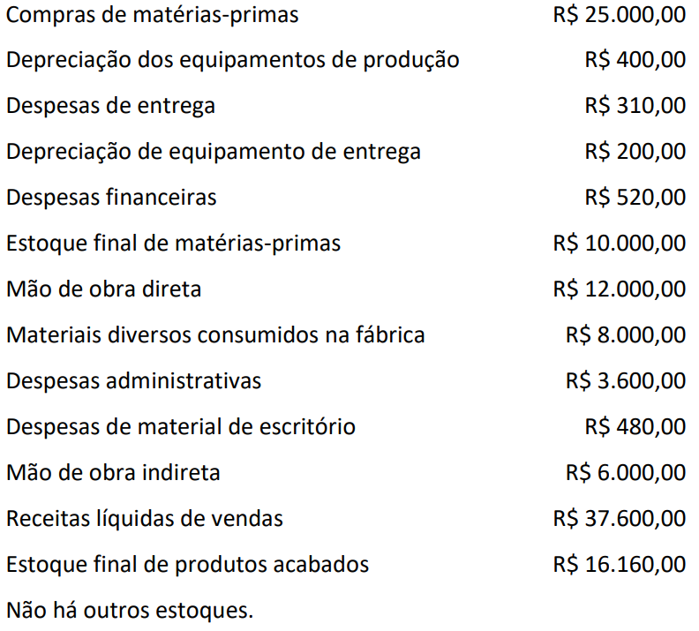
Com base nos dados da empresa Cruzeiro do Sul na fabricação de diversos produtos em 2025, assinale a alternativa correta.
Provas
A Bolinha S.A apresenta, no quadro, as informações contábeis para a competência de um ano comercial de 360 dias.
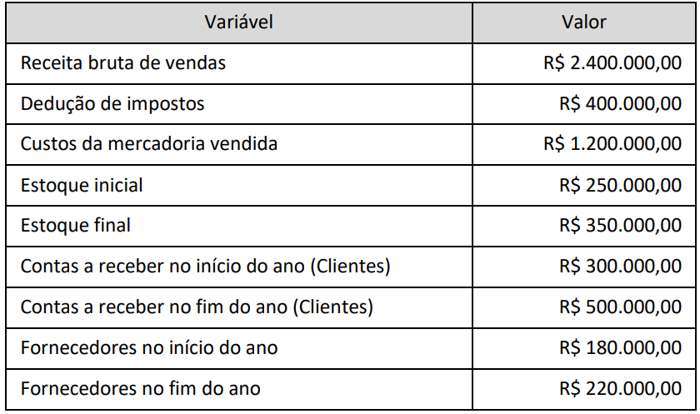
Assinale a alternativa correta quanto aos indicadores de atividade dessa empresa.
Provas
Acerca dos critérios de avaliação e mensuração dos componentes patrimoniais previstos nas Normas Brasileiras de Contabilidade e na estrutura conceitual, julgue os itens seguintes.
A aplicação de teste de recuperabilidade de ativos é incompatível com o pressuposto da continuidade, por pressupor, ainda que implicitamente, a intenção da Administração de interromper ou reduzir substancialmente as operações da entidade.
Provas
Acerca dos critérios de avaliação e mensuração dos componentes patrimoniais previstos nas Normas Brasileiras de Contabilidade e na estrutura conceitual, julgue os itens seguintes.
A mensuração de ativos ao custo histórico constitui regra geral, podendo ser substituída por outros critérios de mensuração, como valor justo, valor presente ou valor recuperável, quando tal substituição for expressamente requerida ou permitida por norma contábil específica.
Provas
No que diz respeito à escrituração contábil, a seus elementos e às fórmulas de lançamento, julgue os itens a seguir.
A retificação de lançamento deve ser realizada, preferencialmente, por meio de lançamento complementar, ainda que tal procedimento prejudique a rastreabilidade do erro originalmente cometido, desde que o saldo final das contas envolvidas seja corretamente ajustado.
Provas
Caderno Container