Foram encontradas 58.016 questões.
Disciplina: Contabilidade Geral
Banca: FUNDATEC
Orgão: Pref. Bento Gonçalves-RS
1. 02/01 – Integralização de capital em dinheiro: R$ 50.000,00
2. 05/01 – Compra de mercadorias a prazo: R$ 18.000,00
3. 10/01 – Venda de mercadorias à vista: R$ 12.000,00
4. 15/01 – Pagamento de despesas administrativas: R$ 3.000,00
Lançamentos contábeis
1. Integralização de capital Débito: Caixa – R$ 50.000,00 Crédito: Capital social – R$ 50.000,00
2. Compra de mercadorias a prazo Débito: Estoques – R$ 18.000,00 Crédito: Fornecedores – R$ 18.000,00
3. Venda de mercadorias à vista Débito: Caixa – R$ 12.000,00 Crédito: Receita de vendas – R$ 12.000,00
4. Pagamento de despesas Débito: Despesas administrativas – R$ 3.000,00 Crédito: Caixa – R$ 3.000,00
Com base nos lançamentos apresentados, analise as seguintes assertivas:
I. A integralização de capital aumentou o ativo e o patrimônio líquido em R$ 50.000,00.
II. A compra de mercadorias a prazo aumentou o ativo em R$ 18.000,00 e o passivo em R$ 18.000,00.
III. O pagamento de despesas reduziu o caixa em R$ 3.000,00 e reduziu o resultado do período no mesmo valor.
Quais estão corretas?
Provas

Disciplina: Contabilidade Geral
Banca: FUNDATEC
Orgão: Pref. Bento Gonçalves-RS
I. Ativo é um recurso econômico presente controlado pela entidade como resultado de eventos passados.
II. Recurso econômico é um direito que tem o potencial de produzir benefícios econômicos.
III. Benefícios econômicos são entradas de caixa ou equivalentes de caixa.
Quais estão corretas?
Provas
Sobre as atribuições legais do perito-contador:
Provas
Conforme definições de características qualitativas previstas na Estrutura Conceitual - NBCTSP:
Provas
A Demonstração do Resultado publicada por uma empresa para o ano 2023 foi a seguinte:
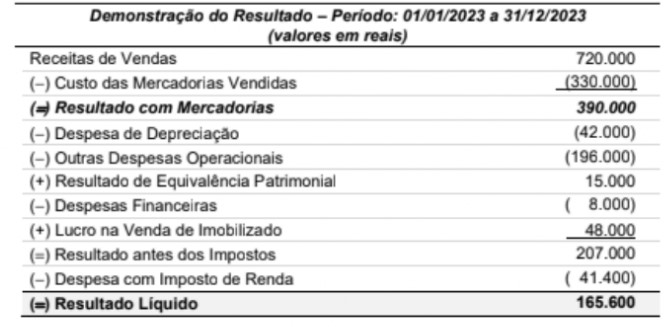
Durante o ano de 2023, a empresa não pagou as despesas financeiras incorridas no período
Os Balanços Patrimoniais da mesma empresa, em 31/12/2022 e 31/12/2023, são apresentados a seguir:
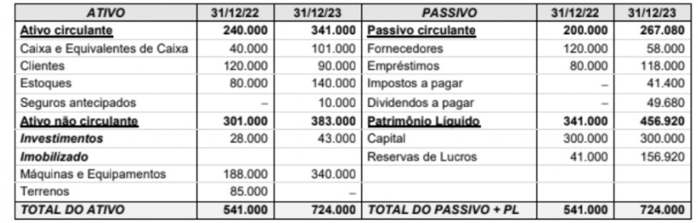
O valor, em reais, correspondente ao Caixa das Atividades Operacionais gerado pela empresa em 2023 foi
Provas
- Demonstrações ContábeisBP: Balanço Patrimonial
- Demonstrações ContábeisDRE: Demonstração do Resultado do Exercício
Uma empresa contratou, no dia 31/12/2022, um empréstimo no valor bruto de R$ 40.000.000,00 para ser pago em 8 parcelas anuais de mesmo valor nominal. A taxa de juros compostos contratada foi 9% ao ano e o valor das parcelas anuais era R$ 7.226.975,12. A empresa incorreu, para a obtenção do empréstimo, em custos de transação no valor de R$ 1.444.621,14 que foram pagos na data de inicio do contrato, fazendo com que a taxa de custo efetivo do empréstimo fosse 10% ao ano.
Em relação a esse empréstimo,
Provas
O Patrimônio Líquido contábil da empresa Pratos Rápidos S.A., em 31/12/2023, era R$ 40.000.000,00 e o valor justo liquido dos
seus ativos e passivos identificáveis era R$ 50.000.000,00.
Provas
No dia 01/12/2023, uma empresa realizou três aplicações financeiras. As características de cada aplicação e os critérios de mensuração definidas pela empresa são apresentadas na tabela a seguir:
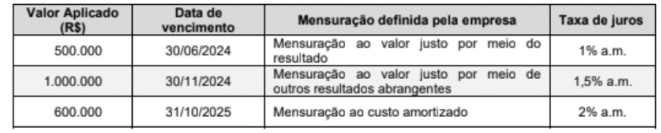
Em 31/12/2023 a empresa identificou os seguintes valores justos para as três aplicações:
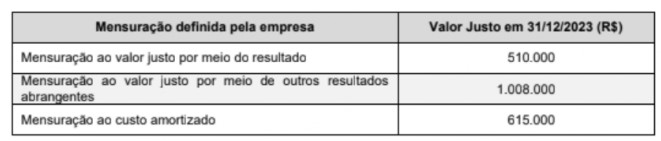
O valor total que impactou o resultado da empresa no ano de 2021, decorrente dessas aplicações foi, em reais:
Provas
Um equipamento industrial foi adquirido à vista pelo valor de R$ 8.000.000,00. A aquisição ocorreu em 20/12/2021 e o equipamento entrou em operação em 02/01/2022. A empresa definiu a vida útil para o equipamento em 10 anos e o valor residual estimado para venda no final do prazo de utilização foi R$ 1.200.000,00. No final do ano de 2022, a empresa revisou o valor residual estimado no final do prazo de utilização para R$ 750.000,00, em função de grande alteração no mercado secundário por causa de aparecimento de novos equipamentos com tecnologia mais atualizada. Sabendo que a empresa calcula a despesa de depreciação em função do tempo decorrido, o valor contábil do equipamento evidenciado no Balanço Patrimonial de 31/12/2023 foi, em reais,
Provas
A empresa Compra para Revenda S.A. comercializa bens de vestuário e adquiriu mercadorias, em 10/11/2022, nas seguintes condições:
* Valor das mercadorias: R$ 690.000,00
* Prazo para pagamento ao fornecedor: 15 meses
* A taxa de juros implícita embutida na compra a prazo era 15% para o prazo de 15 meses
O valor dos tributos recuperáveis incluído no prego de compra era R$ 50.000,00 e o valor dos tributos não recuperáveis era R$ 20.000,00.
O fornecedor não faz a entrega das mercadorias e a empresa Compra para Revenda S.A. contratou uma transportadora para levar as mercadorias até seu depósito, pagando a vista o valor de R$ 15.000,00.
Em 15/12/2022, a empresa Compra para Revenda S.A. vendeu 80% das mercadorias que havia adquirido em 10/11/2022 pelo valor de R$ 700.000,00, a vista, mas concedeu um desconto comercial de 10% em função da quantidade adquirida por um cliente tradicional. A empresa pagou ainda os seguintes valores:
* R$14.000,00 a titulo de comiss&o para seus vendedores.
* R$5.000,00 para a transportadora que fez a entrega das mercadorias ao seu cliente.
O lucro bruto apurado pela empresa Compra para Revenda S.A., especificamente em relação a esta venda ocorrida em 15/12/2022, foi, em reais,
Provas
Caderno Container