Foram encontradas 39.700 questões.
Quanto aos aspectos relacionados à contabilidade aplicada ao setor público, julgue o item, com base no Manual de Contabilidade Aplicada ao Setor Público (MCASP 9ª ed.– 2021).
Além do quadro principal, são quadros que integram o balanço financeiro o quadro da execução dos restos a pagar processados e o quadro da execução dos restos a pagar não processados.
Provas

Quanto aos aspectos relacionados à contabilidade aplicada ao setor público, julgue o item, com base no Manual de Contabilidade Aplicada ao Setor Público (MCASP 9ª ed.– 2021).
O Plano de Contas Aplicado ao Setor Público (PCASP) atualmente está segregado em três naturezas de informação contábil, que são a patrimonial, a orçamentária e a de controle, em um total de oito classes de contas contábeis.
Provas
Quanto aos aspectos relacionados à contabilidade aplicada ao setor público, julgue o item, com base no Manual de Contabilidade Aplicada ao Setor Público (MCASP 9ª ed.– 2021).
No Brasil, o regime de reconhecimento das variações patrimoniais é bem peculiar, pois, enquanto as variações aumentativas são reconhecidas no momento da arrecadação, as variações diminutivas são reconhecidas no momento do empenho.
Provas
Quanto aos aspectos relacionados à contabilidade aplicada ao setor público, julgue o item, com base no Manual de Contabilidade Aplicada ao Setor Público (MCASP 9ª ed.– 2021).
Entre outras, consideram-se despesas de exercícios anteriores aquelas que não se tenham processado na época própria, como aquelas cujo empenho tenha sido considerado insubsistente e anulado no encerramento do exercício correspondente, mas que, dentro do prazo estabelecido, o credor tenha cumprido sua obrigação.
Provas
Quanto aos aspectos relacionados à contabilidade aplicada ao setor público, julgue o item, com base no Manual de Contabilidade Aplicada ao Setor Público (MCASP 9ª ed.– 2021).
No âmbito da classificação programática da despesa orçamentária, os projetos são considerados um instrumento de programação para alcançar o objetivo de um programa, envolvendo um conjunto de operações, limitadas no tempo, das quais resulta um produto que concorre para a expansão ou o aperfeiçoamento da ação de governo.
Provas
Considera-se receita orçamentária efetiva aquela que não promove alteração quantitativa no patrimônio do ente arrecadador.
Provas
• Impostos, taxas e contribuições de melhoria recebidas: R$ 250.000,00 • Provisionamento de precatórios: R$ 5.000,00 • Royalties: R$ 30.000,00 • Pessoal e encargos sociais: R$ 150.000,00 • Exploração de serviços e de direitos: R$ 20.000,00 • Despesa com investimentos: R$ 100.000,00 • Transferências intergovernamentais recebidas: R$ 100.000,00 • Custos dos serviços prestados: R$ 50.000,00 • Alienação de terreno: R$ 10.000,00 • Ganho com desincorporação de passivos: R$ 15.000,00 • Juros e encargos incorridos: R$ 20.000,00 • Depreciação, Exaustão e amortização: R$ 15.000,00
Com base nessas informações e no Manual de Contabilidade Aplicada ao Setor Público (10ª ed.), é correto afirmar que o Município de Santa Albertina apresentou
Provas
▪ Recebimento de receitas tributárias no valor de R$ 1.000,00; ▪ Despesas empenhadas no valor de R$ 900,00; ▪ Despesas liquidadas no valor de R$ 700,00; e ▪ Despesas pagas no valor de R$ 200,00.
Com base unicamente nessas informações, assinale a afirmativa correta.
Provas
Provas
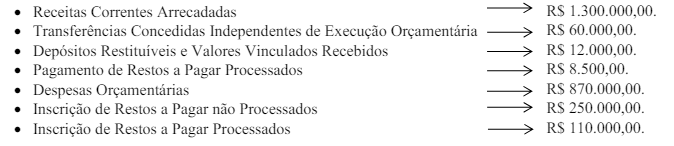
Com base nas informações apresentadas no período, o resultado financeiro é:
Provas
Caderno Container