Foram encontradas 39.700 questões.
- Introdução
- Demonstrações ContábeisDemonstração das Mutações do Patrimônio Líquido
- NBCs
- Demais Normas e Legislações
A NBC TG ESTRUTURA CONCEITUAL para o relatório
financeiro discorre sobre a natureza e o reconhecimento dos elementos das demonstrações contábeis.
A partir da NBC TG ESTRUTURA CONCEITUAL, é correto afirmar que
A partir da NBC TG ESTRUTURA CONCEITUAL, é correto afirmar que
Provas
Questão presente nas seguintes provas

A indústria calçadista ABC Ltda. apresentou as seguintes informações relativas a uma máquina classificada no Balanço Patrimonial, no Ativo Não Circulante, Imobilizado.
Considerando exclusivamente as informações recebidas, o valor depreciável desse Ativo Imobilizado é
Custo de Aquisição: R$ 7.800,00
Valor Residual: R$ 600,00
Provisões para Perdas: R$ 200,00
Método de Depreciação: LinearConsiderando exclusivamente as informações recebidas, o valor depreciável desse Ativo Imobilizado é
Provas
Questão presente nas seguintes provas
O Balanço Patrimonial tem por finalidade apresentar
a posição financeira e patrimonial de uma entidade
em determinanda data, e, por isso, representa, uma
posição estática.
Considere as seguintes contas patrimoniais.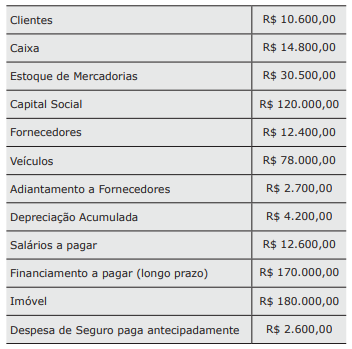
A partir dessas contas, é correto afirmar que o Capital de Terceiros, o Capital Próprio e o Capital Circulante Líquido são, respectivamente,
Considere as seguintes contas patrimoniais.
A partir dessas contas, é correto afirmar que o Capital de Terceiros, o Capital Próprio e o Capital Circulante Líquido são, respectivamente,
Provas
Questão presente nas seguintes provas
3276658
Ano: 2024
Disciplina: Contabilidade Pública
Banca: Aroeira
Orgão: Pref. Campo Alegre Goiás-GO
Disciplina: Contabilidade Pública
Banca: Aroeira
Orgão: Pref. Campo Alegre Goiás-GO
Provas:
Em relação a outras dimensões contábeis, a contabilidade aplicada ao setor público (CASP) interpreta as
informações contábeis sobre três óticas: orçamentária,
patrimonial e fiscal. Considere a situação hipotética: um
determinado município cuja previsão de receita e fixação de despesa seja de R$ 200.000,00 obteve o seguinte
resultado:
• Lançamento: R$ 175.000,00
• Arrecadação: R$ 142.000,00
• Recolhimento: R$ 128.000,00
• Empenho: R$ 140.000,00
• Liquidação: R$ 119.000,00
• Pagamento: R$ 99.000,00
No contexto apresentado, e sob a ótica patrimonial, o resultado da Demonstração das Variações Patrimoniais (DVP) seria de:
• Lançamento: R$ 175.000,00
• Arrecadação: R$ 142.000,00
• Recolhimento: R$ 128.000,00
• Empenho: R$ 140.000,00
• Liquidação: R$ 119.000,00
• Pagamento: R$ 99.000,00
No contexto apresentado, e sob a ótica patrimonial, o resultado da Demonstração das Variações Patrimoniais (DVP) seria de:
Provas
Questão presente nas seguintes provas
3276657
Ano: 2024
Disciplina: Contabilidade Pública
Banca: Aroeira
Orgão: Pref. Campo Alegre Goiás-GO
Disciplina: Contabilidade Pública
Banca: Aroeira
Orgão: Pref. Campo Alegre Goiás-GO
Provas:
- Demonstrações ContábeisBalanço Financeiro
- Demais Normas e Legislações
- MCASP: Manual de Contabilidade Aplicada ao Setor Público
O Balanço Financeiro (BF) evidencia as receitas e
despesas orçamentárias, bem como os ingressos e dispêndios extraorçamentários, conjugados com os saldos
de caixa do exercício anterior e os que se transferem para
o início do exercício seguinte. Será elaborado utilizando-se as seguintes classes do Plano de Contas Aplicado ao
Setor Público (PCASP):
Provas
Questão presente nas seguintes provas
3274597
Ano: 2024
Disciplina: Contabilidade Pública
Banca: FUNDATEC
Orgão: Câm. Piracicaba-SP
Disciplina: Contabilidade Pública
Banca: FUNDATEC
Orgão: Câm. Piracicaba-SP
Provas:
- Elementos OrçamentáriosReceita OrçamentáriaClassificação da Receita Orçamentária
- Elementos OrçamentáriosIngressos e Dispêndios
- Demais Normas e Legislações
- MCASP: Manual de Contabilidade Aplicada ao Setor Público
Conforme prevê o art. 149-A da Constituição Federal, a Lei Federal nº 4.320/1964 e
o Manual de Contabilidade Aplicada ao Setor Público, a receita arrecadada com a contribuição para o
custeio, a expansão e a melhoria do serviço de iluminação pública e de sistemas de monitoramento
para segurança e preservação de logradouros públicos é classificada como Receita Corrente:
Provas
Questão presente nas seguintes provas
3274596
Ano: 2024
Disciplina: Contabilidade Pública
Banca: FUNDATEC
Orgão: Câm. Piracicaba-SP
Disciplina: Contabilidade Pública
Banca: FUNDATEC
Orgão: Câm. Piracicaba-SP
Provas:
O PCASP, elaborado e divulgado pela Secretaria do Tesouro Nacional, possui
abrangência:
I. Municipal. II. Estadual. III. Federal.
Quais estão corretas?
I. Municipal. II. Estadual. III. Federal.
Quais estão corretas?
Provas
Questão presente nas seguintes provas
3274595
Ano: 2024
Disciplina: Contabilidade Pública
Banca: FUNDATEC
Orgão: Câm. Piracicaba-SP
Disciplina: Contabilidade Pública
Banca: FUNDATEC
Orgão: Câm. Piracicaba-SP
Provas:
Com base no Plano de Contas Aplicado ao Setor Público (PCASP), é correto afirmar
que a conta Estoques pertence à Classe:
Provas
Questão presente nas seguintes provas
3274594
Ano: 2024
Disciplina: Contabilidade Pública
Banca: FUNDATEC
Orgão: Câm. Piracicaba-SP
Disciplina: Contabilidade Pública
Banca: FUNDATEC
Orgão: Câm. Piracicaba-SP
Provas:
Segundo a Norma Brasileira de Contabilidade NBC TSP 7/2017, o período durante o
qual se espera que o ativo esteja disponível para a utilização pela entidade é chamado de:
Provas
Questão presente nas seguintes provas
3274593
Ano: 2024
Disciplina: Contabilidade Pública
Banca: FUNDATEC
Orgão: Câm. Piracicaba-SP
Disciplina: Contabilidade Pública
Banca: FUNDATEC
Orgão: Câm. Piracicaba-SP
Provas:
Com base na Norma de Contabilidade do Setor Público – NBC TSP 11/2018, assinale
a alternativa que apresenta a definição correta de contribuição dos proprietários.
Provas
Questão presente nas seguintes provas
Cadernos
Caderno Container