Foram encontradas 39.700 questões.
Considere as informações a seguir para responder à questão.
Provas
Questão presente nas seguintes provas

Determinado estado da Federação, durante o exercício de 2018, registrou os eventos apresentados na tabela a seguir.
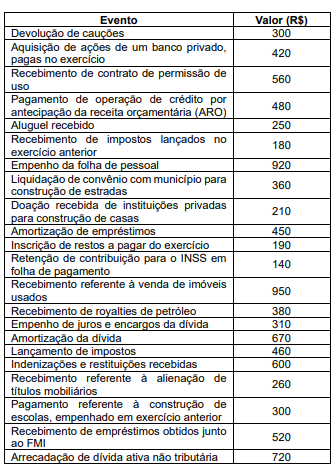
Segundo os dados apresentados, o total da receita extraorçamentária do exercício de 2018 foi de
Provas
Questão presente nas seguintes provas
Uma entidade efetuou, em janeiro de 2026, a apropriação
da despesa de salários no valor de R$ 10.000,00, referente
ao próprio mês de janeiro de 2026, em atendimento ao
regime de competência. Considerando a classificação dos
fatos contábeis quanto aos seus efeitos patrimoniais, esse
registro se caracteriza como
Provas
Questão presente nas seguintes provas
O contador da prefeitura do município X precisa lançar a
arrecadação do IPTU de 2026. Considerando o PCASP e a
natureza orçamentária da informação, será utilizada a
classe
Provas
Questão presente nas seguintes provas
Conforme a Lei nº 4.320/1964, que dispõem sobre as
normas gerais de direito financeiro para a elaboração e o
controle dos orçamentos e balanços da União, dos Estados,
dos Municípios e do Distrito Federal, os bens de caráter
permanente devem receber registros
Provas
Questão presente nas seguintes provas
4088202
Ano: 2026
Disciplina: Contabilidade Pública
Banca: Instituto Access
Orgão: Pref. Contagem-MG
Disciplina: Contabilidade Pública
Banca: Instituto Access
Orgão: Pref. Contagem-MG
Provas:
Ao final do exercício financeiro, as despesas
empenhadas mas não pagas devem ser inscritas em
Restos a Pagar (RAP). Com base exclusivamente no
disposto no Art. 36 da Lei Federal nº 4.320/1964 e nos
conceitos do MCASP, assinale a alternativa CORRETA
que define os "Restos a Pagar Processados".
Provas
Questão presente nas seguintes provas
4088201
Ano: 2026
Disciplina: Contabilidade Pública
Banca: Instituto Access
Orgão: Pref. Contagem-MG
Disciplina: Contabilidade Pública
Banca: Instituto Access
Orgão: Pref. Contagem-MG
Provas:
As Demonstrações Contábeis do Setor Público (DCASP)
evidenciam a gestão. Com base exclusivamente no
disposto na Lei Federal nº 4.320/1964, analise as
definições das demonstrações contábeis.
I.O Balanço Orçamentário (Art. 102) demonstrará as receitas previstas e as despesas fixadas em confronto com as receitas arrecadadas e as despesas empenhadas (realizadas).
II.O Balanço Financeiro (Art. 103) demonstrará a receita e a despesa orçamentárias, bem como os recebimentos e os pagamentos de natureza extraorçamentária, conjugados com os saldos de caixa do exercício anterior e do seguinte.
III.A Demonstração das Variações Patrimoniais (Art. 104) demonstrará o resultado patrimonial do exercício, confrontando o Ativo Financeiro com o Passivo Financeiro.
Assinale a alternativa que apresenta apenas as proposições CORRETAS:
Provas
Questão presente nas seguintes provas
4088199
Ano: 2026
Disciplina: Contabilidade Pública
Banca: Instituto Access
Orgão: Pref. Contagem-MG
Disciplina: Contabilidade Pública
Banca: Instituto Access
Orgão: Pref. Contagem-MG
Provas:
A contabilização de operações típicas no setor público
segue o regime de competência e as Normas Brasileiras
de Contabilidade Aplicadas ao Setor Público (NBC TSP).
Considerando a mensuração e o reconhecimento de
ativos, analise as afirmativas a seguir.
I.A Depreciação, Amortização e Exaustão são Variações Patrimoniais Diminutivas (VPD) reconhecidas pelo regime de competência, independentemente da execução orçamentária, não representando uma despesa orçamentária.
II.A aquisição de um veículo à vista é um fato contábil permutativo no Subsistema Patrimonial (troca de Ativo "Caixa" por Ativo "Imobilizado"), não gerando Variação Patrimonial Aumentativa (VPA) ou VPD.
III.A reavaliação de ativos, permitida no setor público, tem como contrapartida de aumento (valorização) uma conta específica de Ajustes de Avaliação Patrimonial, dentro do Patrimônio Líquido.
Assinale a alternativa que apresenta apenas as proposições CORRETAS:
Provas
Questão presente nas seguintes provas
4088198
Ano: 2026
Disciplina: Contabilidade Pública
Banca: Instituto Access
Orgão: Pref. Contagem-MG
Disciplina: Contabilidade Pública
Banca: Instituto Access
Orgão: Pref. Contagem-MG
Provas:
A Contabilidade Aplicada ao Setor Público (CASP) utiliza
o Plano de Contas Aplicado ao Setor Público (PCASP)
para evidenciar a gestão. O PCASP é estruturado em
subsistemas (naturezas da informação). Com base na
Estrutura Conceitual e no Manual de Contabilidade
Aplicada ao Setor Público (MCASP), assinale a
alternativa
CORRETA sobre o Subsistema de
Compensação.
Provas
Questão presente nas seguintes provas
4088197
Ano: 2026
Disciplina: Contabilidade Pública
Banca: Instituto Access
Orgão: Pref. Contagem-MG
Disciplina: Contabilidade Pública
Banca: Instituto Access
Orgão: Pref. Contagem-MG
Provas:
A Receita Pública que não é arrecadada no exercício de
seu fato gerador (competência) ou lançamento, após o
vencimento, deve ser inscrita em Dívida Ativa. Com base
na Lei Federal nº 4.320/1964 (Art. 39) e na Lei Federal nº
6.830/1980, julgue os itens a seguir como (V)
Verdadeiros ou (F) Falsos:
( ) A Dívida Ativa abrange créditos de natureza tributária (ex: IPTU vencido) e não tributária (ex: multas administrativas, taxas de ocupação).
( ) A inscrição em Dívida Ativa é um ato de controle administrativo da legalidade do débito e confere ao crédito a presunção de certeza e liquidez, habilitando a cobrança executiva.
( ) Os créditos inscritos em Dívida Ativa continuam sendo reconhecidos no Balanço Orçamentário como "Receita a Arrecadar" do exercício corrente.
( ) A Dívida Ativa Tributária prescreve em 10 (dez) anos a contar da data do vencimento do tributo, sendo o mesmo prazo da decadência.
Após análise, assinale a alternativa que apresenta a sequência CORRETA dos itens acima, de cima para baixo:
Provas
Questão presente nas seguintes provas
Cadernos
Caderno Container